Quyết định số 46/2026/QĐ-TTg của Thủ tướng Chính phủ về hướng dẫn xác định dự án xanh, dự án đáp ứng tiêu chí tuần hoàn và áp dụng khung tiêu chuẩn môi trường, xã hội, quản trị (ESG) sẽ có hiệu lực từ ngày 1/11/2026. Đây được xem là bước quan trọng trong việc cụ thể hóa các tiêu chí phát triển xanh, kinh tế tuần hoàn và ESG tại Việt Nam.
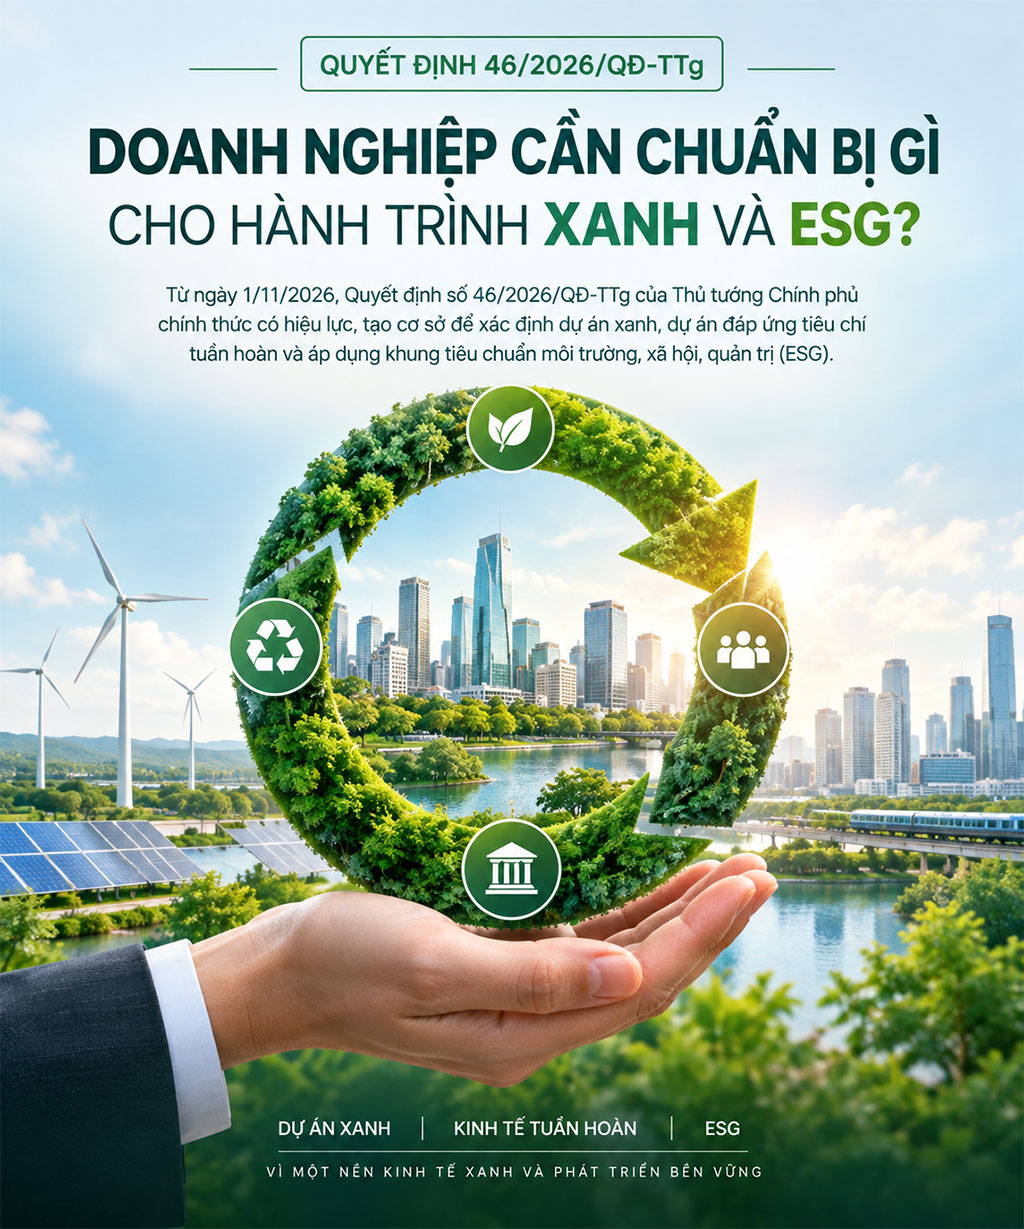 Điểm đáng chú ý là “xanh” không còn chỉ là một định hướng hay cam kết của doanh nghiệp, mà từng bước được chuyển thành các tiêu chí có thể đối chiếu, đo lường, đánh giá và xác nhận.
Xem Nhanh
Không chỉ là “làm xanh”, mà phải chứng minh được
Theo Quyết định, một dự án muốn được xác định là dự án xanh phải thuộc đúng loại hình, có mục tiêu phù hợp và đồng thời đáp ứng các tiêu chí tương ứng tại Phụ lục của Quyết định.
Hệ thống tiêu chí bao phủ nhiều lĩnh vực, gồm 10 loại hình trong năng lượng; 3 loại hình giao thông vận tải; 2 loại hình xây dựng; 3 loại hình tài nguyên nước; 12 loại hình nông nghiệp, lâm nghiệp, thủy sản và bảo tồn đa dạng sinh học; 6 loại hình công nghiệp chế biến, chế tạo và 9 loại hình dịch vụ môi trường.
Như vậy, phạm vi “kinh tế xanh” được tiếp cận khá rộng, từ sản xuất năng lượng, giao thông, xây dựng đến nông nghiệp, công nghiệp, tài nguyên nước và dịch vụ môi trường.
Đặc biệt, tiêu chí không chỉ xem xét sản phẩm cuối cùng mà còn quan tâm đến thiết bị, công nghệ, hiệu quả sử dụng tài nguyên, phát thải, tái chế và trách nhiệm môi trường trong quá trình vận hành.
Năng lượng, giao thông, xây dựng: xanh phải đi cùng hiệu quả
Trong lĩnh vực năng lượng, các dự án điện mặt trời, điện gió và các nguồn năng lượng bền vững như sinh khối, địa nhiệt, thủy triều, sóng biển, chất thải, hydrogen xanh, amoniac xanh… được đưa vào hệ thống tiêu chí.
Chẳng hạn, dự án điện mặt trời phải đáp ứng yêu cầu về hiệu suất, thiết bị sử dụng phải được chứng nhận, kiểm định, hiệu chuẩn theo quy định và phải thực hiện trách nhiệm tái chế, xử lý sản phẩm theo pháp luật về bảo vệ môi trường.
Trong giao thông, tiêu chí hướng đến các phương tiện sử dụng điện, năng lượng xanh, năng lượng tái tạo hoặc các nguồn nhiên liệu, năng lượng không phát thải hoặc ít phát thải khí nhà kính.
Đối với xây dựng, các dự án công trình xanh phải đáp ứng yêu cầu về chứng nhận công trình xanh, sử dụng năng lượng tiết kiệm, hiệu quả, giảm phát thải khí nhà kính và quản lý các môi chất lạnh theo quy định.
Kinh tế tuần hoàn: từ chất thải đến tài nguyên
Một nội dung đáng chú ý khác là tiêu chí đối với dự án đáp ứng yêu cầu kinh tế tuần hoàn.
Thay vì chỉ tập trung vào xử lý chất thải, cách tiếp cận mới chú trọng toàn bộ vòng đời của sản phẩm và tài nguyên, từ thiết kế – sản xuất – sử dụng – tái sử dụng – sửa chữa – tái chế – phục hồi tài nguyên.
Các nhóm chính gồm thiết kế và sản xuất tuần hoàn; sử dụng và kéo dài vòng đời sản phẩm; phục hồi tài nguyên; cộng sinh công nghiệp và liên kết tuần hoàn.
Điều này mở ra dư địa cho nhiều mô hình kinh doanh mới như tái chế, tái sử dụng, sửa chữa, tân trang, sản xuất từ phụ phẩm, tái sử dụng nước, thu hồi vật liệu và tận dụng chất thải làm nguyên liệu đầu vào.
Đối với doanh nghiệp, kinh tế tuần hoàn vì vậy không chỉ là câu chuyện của bộ phận môi trường mà liên quan trực tiếp đến thiết kế sản phẩm, nguyên liệu, công nghệ, sản xuất, logistics, bao bì và mô hình kinh doanh.
ESG trở thành một phần của quản trị doanh nghiệp
Quyết định 46/2026/QĐ-TTg đồng thời quy định việc áp dụng khung ESG – Môi trường, Xã hội và Quản trị đối với doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh thực hiện dự án xanh hoặc dự án đáp ứng tiêu chí tuần hoàn.
ESG gồm ba nhóm:
E – Môi trường: năng lượng, nước, phát thải, chất thải, tài nguyên, đa dạng sinh học…
S – Xã hội: người lao động, an toàn, cộng đồng, trách nhiệm xã hội và các bên liên quan.
G – Quản trị: tuân thủ pháp luật, minh bạch, đạo đức kinh doanh, quản trị rủi ro và trách nhiệm giải trình.
Số lượng tiêu chí ESG tự nguyện tối thiểu được phân theo quy mô, từ 3 tiêu chí đối với hộ kinh doanh, cá nhân kinh doanh; 6 tiêu chí đối với doanh nghiệp nhỏ và siêu nhỏ; 12 tiêu chí đối với doanh nghiệp vừa; và 18 tiêu chí đối với doanh nghiệp lớn hoặc doanh nghiệp không thuộc các nhóm trên.
Điểm đáng chú ý là doanh nghiệp không chỉ “nói về ESG” mà phải xây dựng báo cáo, dữ liệu và chịu trách nhiệm về thông tin được cung cấp.
Doanh nghiệp cần chuẩn bị gì?
Trước khi Quyết định có hiệu lực, doanh nghiệp có thể chủ động thực hiện 5 việc:
Một là, rà soát dự án: xác định dự án có thuộc nhóm dự án xanh hoặc dự án tuần hoàn hay không.
Hai là, chuẩn hóa dữ liệu: xây dựng hệ thống theo dõi năng lượng, nước, nguyên liệu, chất thải, phát thải, tái chế và các chỉ số liên quan.
Ba là, xây dựng nền tảng ESG: lựa chọn những tiêu chí phù hợp với ngành nghề và quy mô doanh nghiệp, từng bước hình thành hệ thống quản trị ESG.
Bốn là, chuẩn hóa chứng nhận: rà soát các tiêu chuẩn, nhãn sinh thái, nhãn năng lượng, chứng nhận công trình xanh và các chứng nhận môi trường có liên quan.
Năm là, chuẩn bị hồ sơ đánh giá: việc xác định dự án xanh hoặc dự án đáp ứng tiêu chí tuần hoàn được thực hiện thông qua tổ chức đánh giá độc lập đáp ứng điều kiện theo quy định.
“Xanh” đang trở thành năng lực cạnh tranh
Quyết định 46/2026/QĐ-TTg cho thấy xu hướng chuyển từ “cam kết xanh” sang “năng lực xanh có thể chứng minh”.
Đối với doanh nghiệp, đây vừa là yêu cầu mới về quản trị, vừa mở ra cơ hội chuẩn hóa hoạt động sản xuất – kinh doanh, nâng cao hiệu quả sử dụng tài nguyên, giảm chi phí, đáp ứng yêu cầu của chuỗi cung ứng và từng bước tiếp cận các cơ chế tài chính, chính sách hỗ trợ liên quan đến dự án xanh.
Có thể hình dung hành trình này qua sáu yếu tố:
Dữ liệu xanh → Công nghệ xanh → Sản phẩm xanh → Quản trị xanh → Tài chính xanh → Thương hiệu xanh.
Đây cũng là một trong những nội dung cần được tăng cường kết nối, chia sẻ tri thức và đồng hành cùng cộng đồng doanh nghiệp trong quá trình chuyển đổi xanh – kinh tế tuần hoàn – ESG – phát triển bền vững.